
Taufkirchen (ots)
Eine Immobilie kaufen, Steuern sparen und langfristig Vermögen aufbauen: Viele Angebote für Kapitalanleger klingen auf den ersten Blick vielversprechend. Doch eine große Investition muss Hand und Fuß haben und einer seriösen Prüfung standhalten. Schwierig wird die Entscheidung vor allem dann, wenn Anbieter, Banken und KI-Systeme zu unterschiedlichen Einschätzungen kommen. Woran erkennen Anleger einen seriösen Anbieter?
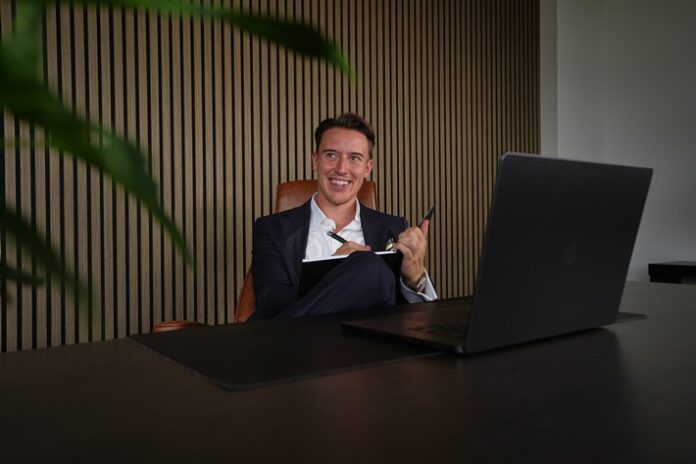
Mehrere Tausend Euro Steuerersparnis im Jahr, attraktive Mieteinnahmen und eine Wohnung, die sich von selbst finanziert: Solche Versprechen machen Kapitalanlageimmobilien interessant, sollten aber gut fundiert sein. Schon eine zu hoch angesetzte Miete oder eine Abschreibung, deren Voraussetzungen nie geprüft wurden, können die monatliche Belastung spürbar verändern. Für Kaufinteressenten ist das nicht immer leicht zu erkennen, zumal die Berechnungen der Anbieter oft unterschiedlich aufgebaut sind. „Wer eine Immobilie als Kapitalanlage kaufen möchte, sollte nachvollziehen können, wie die Rendite berechnet wurde. Ein guter Anbieter kann erklären, woher seine Zahlen kommen, und legt die Analysen dazu offen“, so Jakob Käppner, Geschäftsführer der Deutschen Wohnbau Invest.
Durch seine langjährige Arbeit mit Bauträgern und Projektentwicklern hat er Einblick in viele hundert Bauprojekte gewonnen und sich intensiv mit deren Vermarktung und Wirtschaftlichkeit beschäftigt. Heute unterstützt er mit seinen Geschäftspartnern aus der Bau- und Finanzbranche im Rahmen der Deutschen Wohnbau Invest Anleger bei der Auswahl geeigneter Immobilien. Dabei ist der Kern der Unternehmensphilosophie, außerordentlich wählerisch bei der Projektannahme und akribisch bei der Prüfung zu sein. Woran Anleger einen seriösen Anbieter erkennen und welche vier Fragen sie einem Anbieter stellen sollten, hat Jakob Käppner im Folgenden zusammengefasst.
1. Gibt es eine nachvollziehbare Kaufpreisanalyse?
„Ein marktgerechter Kaufpreis“ ist schnell behauptet. Schwieriger wird es, wenn ein Interessent wissen möchte, worauf diese Einschätzung beruht. Ein durchschnittlicher Quadratmeterpreis für eine Stadt sagt wenig darüber aus, ob eine konkrete Wohnung angemessen bepreist ist. Entscheidend ist, ob der Anbieter Vergleichsobjekte nennen kann, die hinsichtlich Lage, Baujahr und Ausstattung tatsächlich ähnlich sind. Ein moderner Neubau mit guter Energieeffizienz lässt sich kaum mit einer älteren Bestandswohnung vergleichen, bei der möglicherweise größere Sanierungen anstehen.
Ebenso relevant ist die langfristige Entwicklung des Standorts, denn ein heute angemessener Kaufpreis nützt wenig, wenn die Nachfrage nach Wohnraum in der Region künftig deutlich zurückgeht. Die Deutsche Wohnbau Invest erstellt deshalb zu jedem Projekt eine Kaufpreisanalyse, die neben Vergleichspreisen auch die wirtschaftlichen und demografischen Perspektiven des Standorts berücksichtigt.
2. Gibt es eine Mietmarktanalyse oder eine Erstvermietungsgarantie?
Auch bei den Mieteinnahmen lohnt es sich, die Angaben eines Anbieters genauer zu prüfen, denn schon kleine Abweichungen können die Wirtschaftlichkeit einer Kapitalanlage erheblich verändern. Ein vereinfachtes Rechenbeispiel verdeutlicht das: Wer mit 1.000 Euro monatlicher Kaltmiete kalkuliert, obwohl vergleichbare Wohnungen am Standort nur 850 Euro erzielen, überschätzt die jährlichen Einnahmen um 1.800 Euro. Über zehn Jahre entsteht daraus bei unveränderten Mieten eine Differenz von 18.000 Euro. Allgemeine Mietdurchschnitte reichen für eine belastbare Kalkulation meist nicht aus, da sich Nachfrage und erzielbare Preise selbst innerhalb einer Stadt deutlich unterscheiden, insbesondere im Neubausegment. Aussagekräftiger ist eine Mietmarktanalyse, die Wohnungen in ähnlicher Lage, mit vergleichbarer Größe und Ausstattung heranzieht, die möglichst bereits erfolgreich vermietet wurden.
Bei Neubauten kann eine Erstvermietungsgarantie zusätzliche Sicherheit geben, sofern die zugesagte Miethöhe, die Laufzeit und die Zahlungsbedingungen klar geregelt sind. Die Deutsche Wohnbau Invest legt zu ihren Projekten eine Mietmarktanalyse vor, bei vielen Projekten ist zusätzlich eine Erstvermietungsgarantie vorgesehen. Die Analyse zeigt außerdem, wie stark die Nachfrage nach vergleichbarem Wohnraum am Standort ist und welche Vermietungschancen sich daraus langfristig ergeben.
3. Wurden die steuerlichen Rahmenbedingungen geprüft?
Viele Kapitalanlageimmobilien werden mit hohen Steuervorteilen beworben. Ein typisches Beispiel ist die Sonderabschreibung nach § 7b EStG. Sie kommt in Frage, wenn ein Neubau zusätzlich zum KfW-40-Standard das Qualitätssiegel Nachhaltiges Gebäude (kurz QNG) erhält. Die Sonderabschreibung ist allerdings an Bedingungen gekoppelt, zum Beispiel an eine Obergrenze für die Baukosten je Quadratmeter Wohnfläche.
Wer ein solches Projekt von einer KI oder einem Steuerberater ohne Erfahrung mit dieser Regelung prüfen lässt, bekommt häufig das Ergebnis, es würde aus der Sonderabschreibung herausfallen, weil die Baukosten zu hoch seien. Dabei wird meist nicht sauber geprüft, dass die Wohnflächenberechnung nach § 7b von der üblichen Wohnfläche abweicht. Hier können weitere Flächen angesetzt werden, die zu einer anderen Bemessungsgrundlage führen. Ein Projekt, das auf den ersten Blick über der Obergrenze liegt, kann die Voraussetzungen deshalb trotzdem erfüllen. Aber: Diese Frage muss vor dem Kauf geprüft sein, nicht erst danach.
Deshalb sollte insbesondere bei einem QNG-Projekt die Abschreibung durch das Testat eines Wirtschaftsprüfers abgesichert sein. Anleger sollten deshalb fragen, ob ein solches Testat vorliegt. Daran lässt sich erkennen, ob ein Anbieter die steuerlichen Rahmenbedingungen tatsächlich geprüft hat. Die Deutsche Wohnbau Invest arbeitet bei solchen Fragen mit Wirtschaftsprüfern zusammen und sieht grundsätzlich davon ab, Immobilien zu vermitteln, bei denen die steuerliche Struktur nicht belastbar einzuschätzen ist.
4. Ist der Anbieter offen für ein kritisches Gespräch?
Wie transparent ein Immobilienanbieter arbeitet, zeigt sich oft erst dann, wenn seine Berechnung hinterfragt wird. Wenn die Rückfragen abgeblockt werden, ist Vorsicht geboten. Ein seriöser Anbieter geht auf solche Einwände ein, erklärt, woher die Unterschiede kommen, und legt offen, auf welchen Daten seine Zahlen beruhen. „Genau an diesem Punkt wird ein Gespräch interessant“, sagt Jakob Käppner. „Wenn ein Kunde mit einer anderen Einschätzung seiner Bank oder einer KI zu uns kommt, gehen wir die kritischen Fragen gemeinsam durch.“
Welchen Einschätzungen soll ich trauen? KI-Systeme und Banken in der Immobilienberatung
Häufig erhalten Interessenten im Entscheidungsprozess viele widersprüchliche Meinungen und Einschätzungen zur Immobilie. Für den Laien wird es dann sehr schwierig, nachzuvollziehen, welche Aussage belastbar ist. Bei Immobilien sind dies neben dem persönlichen Bekanntenkreis vor allem häufig die Bank oder die KI, in Form von Chatbots wie ChatGPT oder Claude. Beide Quellen können wertvolle Einblicke geben, sollten aber nicht pauschal für bare Münze genommen werden. „Man muss verstehen, dass KI-Systeme ähnlich wie im Gesundheitsbereich auch bei Finanz-, Steuer- und Rechtsfragen sehr vorsichtig antworten, weil in diesen Bereichen Haftungsrisiken bestehen“, so Jakob Käppner. „Ein LLM (Large Language Model) wird in der Regel keine Kaufempfehlung abgeben, egal wie gut die Immobilie ist, sondern enorm kritisch auf Fehlersuche gehen. Wer KI im Rahmen seiner Investmententscheidung einsetzt, sollte diesen Umstand kennen und sie als ‚Teufelsadvokaten‘, nicht als Investmentberater, betrachten.“
Wer eine KI zur Prüfung eines Angebots nutzen möchte, sollte ihr außerdem alle verfügbaren Unterlagen geben, etwa die Kaufpreisanalyse, die Mietmarktanalyse und die vollständige Berechnung des Anbieters. „Je genauer und detaillierter der Input, desto aussagekräftiger ist der Output Gerade bei wenig vergleichbaren Immobilien können Aussagen weit an der Realität vorbeigehen. So fehlen bei einem Neubau oder Denkmal außergewöhnlicher Lage oft belastbare Vergleichswerte. Ähnlich ist es bei komplexen steuerlichen Fragen, bei der eine KI beispielweise schnell eine Sonderabschreibung verneint, die tatsächlich möglich ist“, betont er weiter.
Ähnliches gilt für Banken: Während erfahrene Bankberater wertvolle Hinweise liefern können, arbeiten andere mit veralteten Bewertungssystemen oder verfügen nicht über das nötige Fachwissen. Wie unterschiedlich die Einschätzungen dabei ausfallen können, zeigt ein Beispiel aus dem Bekanntenkreis von Jakob Käppner. Im März 2026 wurde einem seiner Bekannten von dessen Onkel eine kleine, leerstehende und sanierungsbedürftige Wohnung in München-Sendling zu einem vergünstigten Familienpreis von rund 4.800 Euro pro Quadratmeter angeboten. Die Hausbank lehnte die Finanzierung jedoch ab, weil ihr Bewertungssystem den Kaufpreis als um 20.000 Euro zu hoch einstufte. „Wer sich mit Immobilien auch nur ein wenig auskennt, kann da nur den Kopf schütteln. Eine andere Bank bewertete dieselbe Wohnung mit rund 7.500 Euro pro Quadratmeter und finanzierte sogar die Sanierung mit“, erinnert sich Jakob Käppner.
Solche Unterschiede zeigen, wie wichtig es ist, einzelne Einschätzungen nicht als endgültiges Urteil zu betrachten, sondern ihre Hintergründe zu verstehen. Deshalb begrüßt Jakob Käppner es ausdrücklich, wenn Interessenten weitere Meinungen einholen und ihn mit abweichenden Ergebnissen konfrontieren: „Dann sehen wir uns gemeinsam an, woher die Abweichung kommt. Einen guten Berater erkennt man vor allem daran, dass er genau solche Punkte transparent mit Ihnen durchgeht. Eine gute Kapitalanlage muss kritische Fragen aushalten.“
Sie möchten mit Immobilien Vermögen aufbauen und wissen, welche Kapitalanlage zu Ihrer finanziellen Situation und Ihren langfristigen Zielen passt? Dann melden Sie sich bei den Experten der Deutsche Wohnbau Invest GmbH und buchen Sie ein unverbindliches Beratungsgespräch.
Pressekontakt:
Deutsche Wohnbau Invest GmbH
Geschäftsführer: Jakob Käppner
E-Mail: info@wohnbau-invest.de
Website: wohnbau-invest.de
Original-Content von: Deutsche Wohnbau Invest GmbH, übermittelt durch news aktuell